Retém IRS ou IRC a trabalhadores, prestadores ou senhorios, ou tem operações sujeitas a Imposto do Selo? Conheça os prazos de 2026 e as obrigações a cumprir em cada caso.
O essencial em 30 segundos
As entidades obrigadas a efetuar retenções de IRS ou IRC, ou a liquidar Imposto do Selo, devem cumprir as obrigações declarativas e de pagamento dentro dos prazos legais.
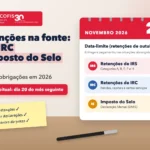
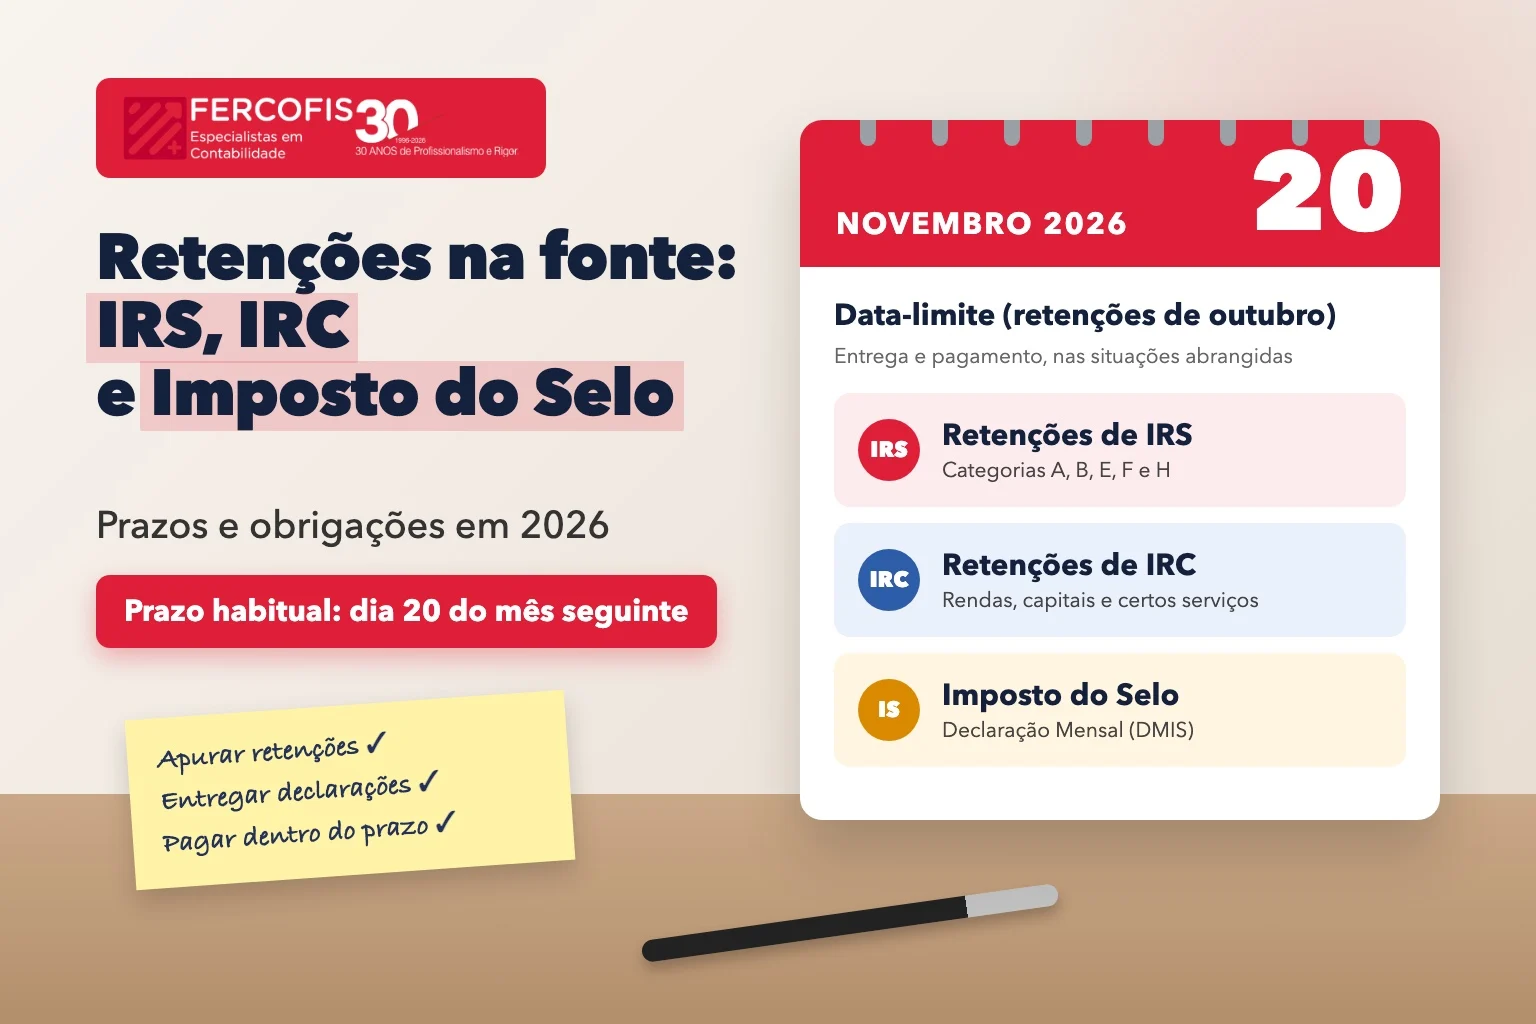
- Prazo habitual: dia 20 do mês seguinte, conforme o imposto e a obrigação.
- Outubro de 2026: prazo de pagamento até 20 de novembro de 2026.
- Novembro de 2026: prazo previsto de 21 de dezembro de 2026, conforme o calendário fiscal.
- Onde: os procedimentos estão disponíveis no Portal das Finanças.
O que são as retenções na fonte?
A retenção na fonte é um mecanismo pelo qual a entidade pagadora deduz parte de determinados rendimentos para entrega ao Estado. A sua aplicação depende da natureza do rendimento e do enquadramento fiscal.
Retenções de IRS
Podem abranger trabalho dependente (categoria A), trabalho independente (B), rendimentos de capitais (E), rendimentos prediais (F) e pensões (H). As taxas e dispensas variam consoante os casos.
Retenções de IRC
Determinados rendimentos pagos a pessoas coletivas estão sujeitos a retenção, incluindo rendas, rendimentos de capitais e alguns serviços previstos na lei.
O artigo 97.º do Código do IRC prevê dispensa quando cada retenção seja inferior a 25 €, nos casos abrangidos e em que tenha natureza de imposto por conta. Não se trata de uma dispensa universal.
Imposto do Selo
Incide sobre atos, contratos e operações previstos no Código e na Tabela Geral, incluindo certas operações de crédito e garantias.
A Declaração Mensal de Imposto do Selo (DMIS) é uma obrigação própria, distinta das retenções de IRS e IRC.
Como cumprir as obrigações
1. Identificar os rendimentos e as operações sujeitos a imposto.
2. Apurar as retenções e o imposto devido.
3. Cumprir as declarações aplicáveis e emitir os documentos de pagamento.
4. Confirmar o pagamento dentro do prazo.
A Declaração Mensal de Remunerações à Autoridade Tributária, quando aplicável, é distinta do pagamento das retenções.
Em caso de atraso
O incumprimento pode originar juros, coimas e outras consequências previstas na lei.
FERCOFIS: obrigações fiscais em dia
A FERCOFIS apoia empresas e empresários no acompanhamento das obrigações fiscais e contabilísticas. Fale connosco.
FERCOFIS, Especialistas em Contabilidade
www.fercofis.com
Fontes: Código do IRS, artigo 98.º · Código do IRC, artigo 97.º · Código do Imposto do Selo, artigo 44.º · Calendário fiscal de pagamentos 2026
Informação referente às regras em vigor em novembro de 2026. O enquadramento depende das características dos rendimentos e das operações realizadas.