Emite recibos verdes? Saiba até quanto pode faturar sem cobrar IVA, quando perde a isenção e que cuidados deve ter antes do final do ano.
O essencial em 30 segundos
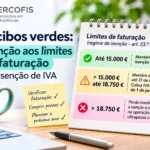
Se trabalha por conta própria e beneficia da isenção de IVA ao abrigo do artigo 53.º do Código do IVA, há dois valores que deve acompanhar: 15.000 € e 18.750 €.
- Até 15.000 € anuais: mantém a isenção de IVA, desde que cumpra os restantes requisitos.
- Mais de 15.000 € até 18.750 €: mantém a isenção até ao final do ano, mas passa ao regime normal de IVA a 1 de janeiro do ano seguinte.
- Mais de 18.750 €: perde imediatamente a isenção. A operação que ultrapassa este valor já está sujeita a IVA.
Atenção aos prazos: se ultrapassar os 15.000 €, tem, em regra, 15 dias úteis após o final do ano para comunicar a alteração às Finanças. Se ultrapassar os 18.750 €, o prazo é de 15 dias úteis após a ultrapassagem.
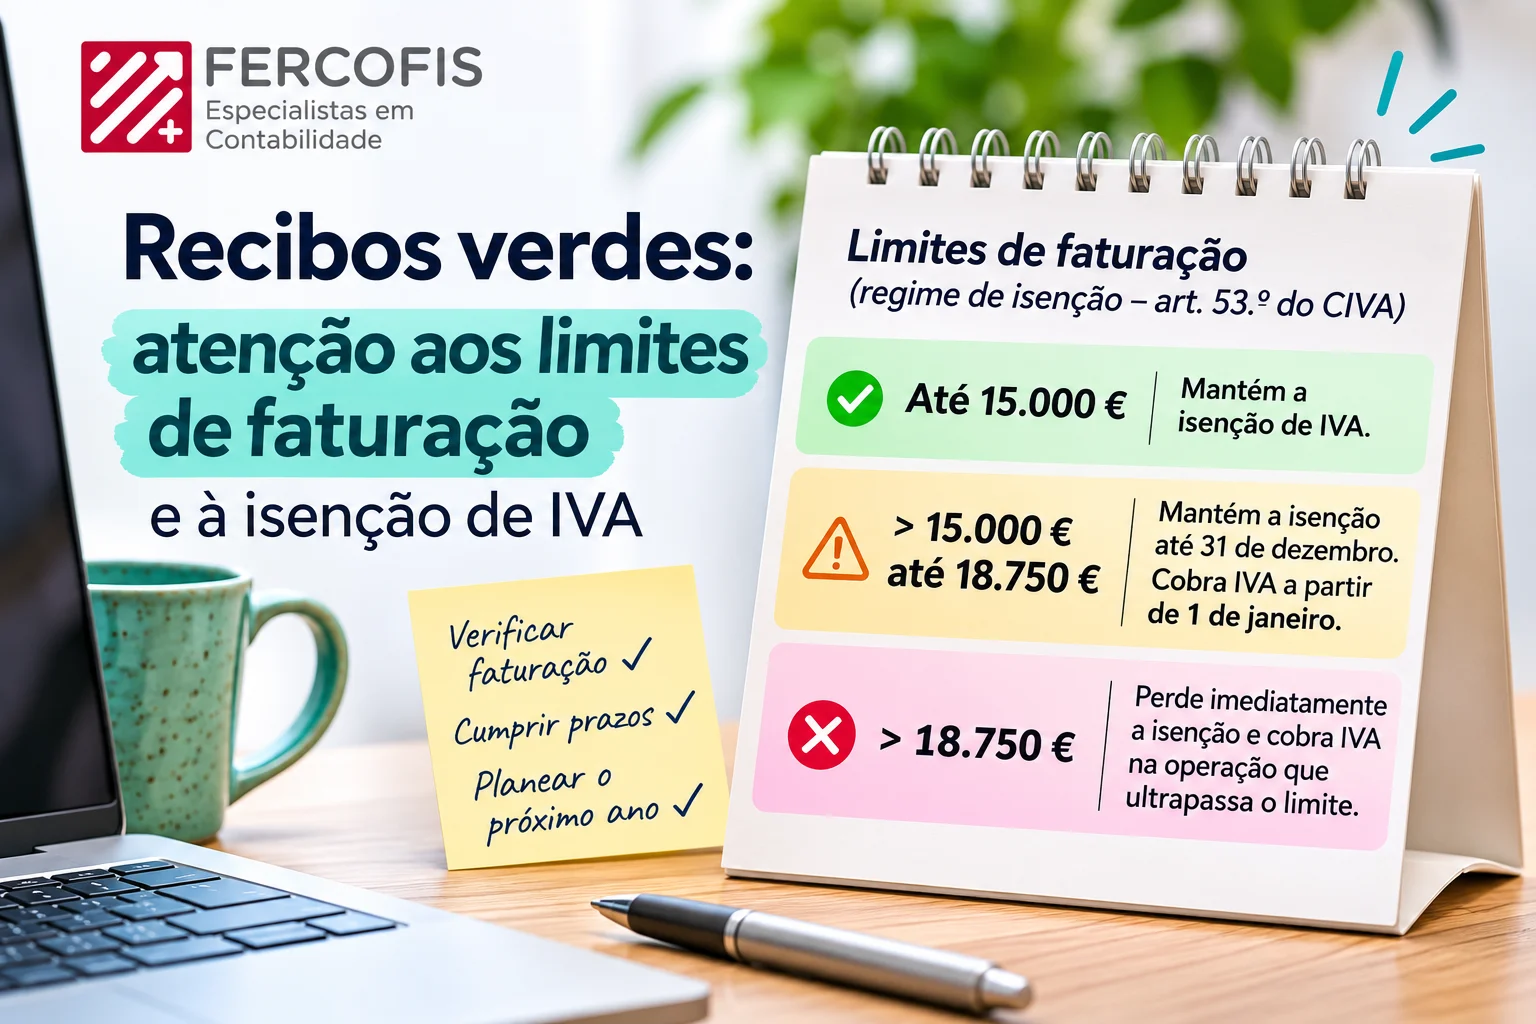
Limites de faturação: o que acontece em cada situação?
| Faturação anual | Consequência |
|---|---|
| Até 15.000 € | Mantém a isenção de IVA |
| Mais de 15.000 € até 18.750 € | Mantém a isenção até 31 de dezembro. Cobra IVA a partir de 1 de janeiro |
| Superior a 18.750 € | Perde imediatamente a isenção e deve cobrar IVA na operação que ultrapassa o limite |
Estas regras aplicam-se aos profissionais enquadrados no regime especial de isenção previsto no artigo 53.º do CIVA.
Que cuidados deve ter antes do final do ano?
1. Confirme o total faturado. Verifique o volume de negócios acumulado desde 1 de janeiro, e não apenas os valores que já recebeu dos clientes.
2. Tenha atenção às próximas faturas. Uma única fatura pode fazer ultrapassar os 18.750 € e obrigar à cobrança imediata de IVA.
3. Não deixe passar os prazos. A mudança de regime exige a entrega de uma declaração de alterações no Portal das Finanças.
4. Reveja os preços dos seus serviços. Se passar a cobrar IVA, avalie antecipadamente o impacto nos valores apresentados aos clientes.
E se abriu atividade a meio do ano?
Desde julho de 2025, deixou de ser necessário calcular um limite proporcional aos meses de atividade.
Por exemplo, se iniciou atividade em outubro e prevê faturar 12.000 € até dezembro, esse valor não tem de ser convertido numa estimativa de faturação para 12 meses.
O enquadramento deve considerar a faturação efetivamente prevista até ao final do ano e os restantes requisitos legais.
Perguntas frequentes
Posso faturar mais de 15.000 € sem cobrar IVA?
Sim. Se já estiver enquadrado no artigo 53.º e não ultrapassar os 18.750 € durante o ano, pode manter a isenção até 31 de dezembro, desde que continue a cumprir as restantes condições.
Se ultrapassar os 18.750 €, quando começo a cobrar IVA?
Na própria operação que faz ultrapassar esse valor, com aplicação da taxa de IVA legalmente correspondente.
Estar isento de IVA significa estar isento de IRS?
Não. A isenção de IVA não elimina as obrigações fiscais em sede de IRS nem as eventuais contribuições para a Segurança Social.
Que indicação deve constar nas faturas isentas?
As faturas devem incluir a menção «IVA – regime de isenção».
FERCOFIS: evite surpresas fiscais
O final do ano é o momento certo para rever a faturação e confirmar se vai manter a isenção de IVA.
Está próximo dos 15.000 € ou dos 18.750 €? A FERCOFIS pode ajudá-lo a avaliar o seu enquadramento fiscal, antecipar obrigações e preparar a transição para o regime normal de IVA. Fale connosco.
FERCOFIS, Especialistas em Contabilidade
www.fercofis.com
Fontes:
- Artigo 53.º do Código do IVA
- Autoridade Tributária: questões frequentes sobre enquadramento e prazos
Informação referente às regras em vigor em novembro de 2026. O enquadramento depende das características da atividade e das operações realizadas.